Primera alza de la Fed en tres años, dólar en máximos de un año e IPSA al alza pese al escenario.

La semana pasada escribimos que el conflicto en Ormuz había dejado de ser un riesgo geopolítico para convertirse en un problema de inflación. Esta semana esa conversión se hizo oficial: el miércoles 16, la Reserva Federal subió su tasa de interés por primera vez en más de tres años, con un voto unánime y una frase de Kevin Warsh que resume este hito: "la inflación es demasiado alta, y lo ha sido durante demasiado tiempo".
Esto provocó que, en Chile, el dólar cerrara en $961,82, su nivel más alto en casi un año, y rompió el rango de $910 a $950 que las mesas de dinero manejaban hace apenas siete días. En cambio, la bolsa tuvo una semana distinta a la del tipo de cambio: el IPSA subió un 1,43% en una semana acortada por el feriado del 18, apoyado en la recuperación del cobre y en un informe de Citi Research que elevó su precio objetivo a doce meses en casi dos mil puntos.
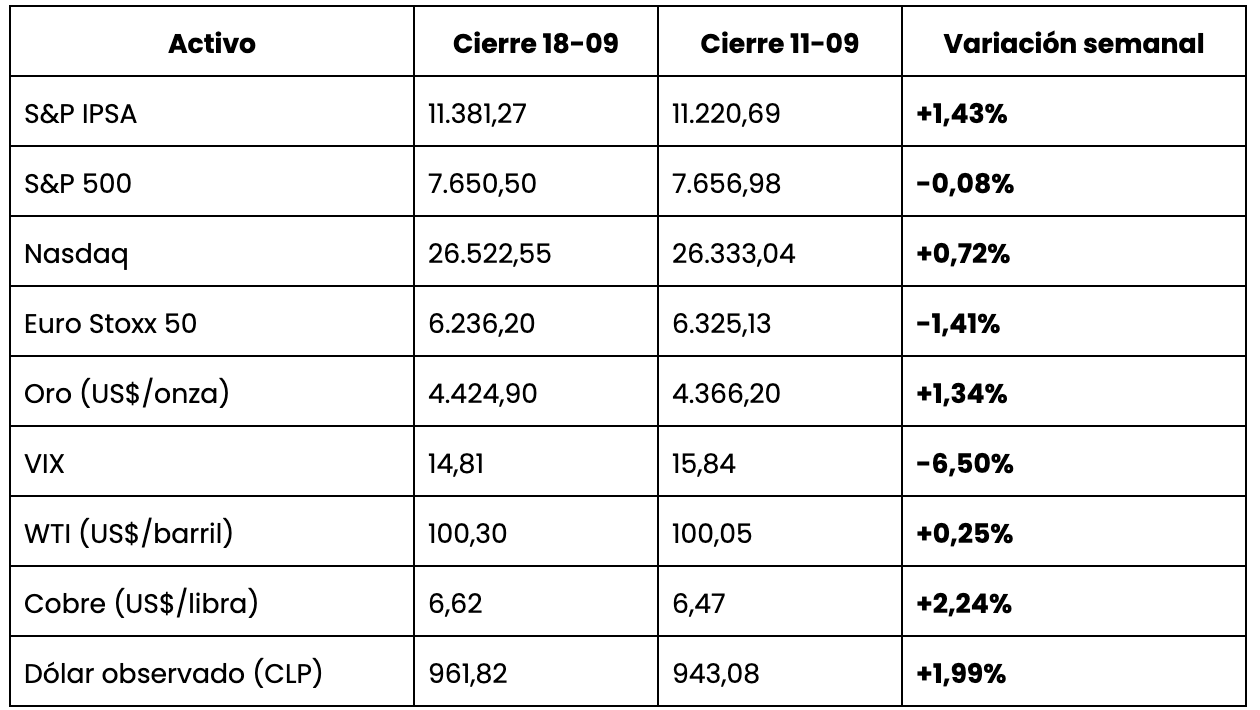
El IPSA cerró la semana en 11.381,27 puntos, con un avance de 1,43% en una semana de cuatro jornadas por el feriado de Fiestas Patrias. Este resultado se explica con tres factores:
El primero es técnico, el índice llegaba de una racha de siete sesiones consecutivas a la baja, en un mes de volúmenes deprimidos. Esa racha se quebró al inicio de la semana, y los montos transados repuntaron con fuerza a mitad de período, concentrados en un grupo reducido de papeles de alta ponderación: Latam, SQM, Falabella y Bci.
El segundo es el cobre, que revirtió parte de la corrección de la semana anterior y cerró al alza. Para un índice donde la exposición directa e indirecta al ciclo minero es alta, la recuperación del cobre opera como una especie de soporte.
El tercero, y el más relevante para el mediano plazo, es un cambio de visión de los analistas extranjeros. Citi Research elevó su precio objetivo a doce meses para el IPSA desde 11.200 a 13.000 puntos, reflejando "tanto expectativas de ganancias más sólidas como un múltiplo objetivo más alto". El marco revisado incorpora un alza de la expectativa de crecimiento tendencial de mediano plazo desde aproximadamente un 2,0% a un 2,8%.
El banco sostuvo que: "La tesis de inversión en el país sigue centrada en el cobre", señaló el informe, apuntando a que una combinación de precios más altos y políticas más favorables podría abrir un nuevo ciclo de inversiones en proyectos nuevos. Asimismo, las reformas locales entran como un soporte adicional, no como eje independiente: Citi estima que la reforma de pensiones podría generar una entrada anual de capital en renta variable local cercana a US$ 500 millones una vez en régimen, y que la transición hacia fondos generacionales, prevista para el segundo trimestre de 2027, podría sumar US$ 1.800 millones adicionales en los tres años siguientes. A esto se agrega la rebaja del impuesto a las ganancias de capital desde un 10% a 0% para acciones con presencia bursátil, incluida en la Ley de Reconstrucción.
El S&P 500 cerró la semana con una variación de un -0,08% y el Nasdaq con un alza de 0,72%. Ese resultado casi plano esconde un recorrido amplio: los índices cedieron terreno mientras el mercado esperaba la decisión de la Fed y lo recuperaron una vez conocida.
El miércoles 16, el Comité Federal de Mercado Abierto elevó por unanimidad la tasa de fondos federales en 25 puntos base, hasta el rango de 3,75%-4%. Es el primer endurecimiento monetario desde julio de 2023 y llega apenas unas semanas antes de las elecciones de mitad de mandato. El comunicado justificó la decisión por la necesidad de propiciar "un retorno más rápido" de la inflación a la meta de un 2%, nivel que no se alcanza desde comienzos de 2021.
Aún así, lo más relevante no fue el alza, sino que sus repercusiones. El dot plot anticiparía un incremento adicional de 25 puntos base antes del cierre de 2026, con una mediana que sitúa la tasa en un 4,1% a fin de año y la mantiene ahí durante todo el 2027, para recién comenzar a bajar en 2028. Seis de los 19 miembros del comité fueron más lejos y ubicaron la tasa apropiada entre un 4,3% y 4,4% a fines de 2026, lo que implicaría 50 puntos base adicionales. Asimismo, la Fed revisó al alza su tasa neutral de largo plazo, desde 3,1% a 3,2%.
Esto impactó a la renta fija. El rendimiento del bono del Tesoro a 10 años llegó a un 5,04%, su nivel más alto desde 2007, el año en que comenzó la crisis financiera global. Esto se debió a dos factores, por un lado está el encarecimiento de la energía derivado de la guerra, que alimenta la expectativa de tasas más altas por más tiempo, y, por otro, la trayectoria fiscal estadounidense, con una deuda que asciende a US$ 40 billones y por la que el mercado empezó a cobrar una prima.
Tras el anuncio, la curva se aplanó: el tramo corto, el más sensible a las decisiones inmediatas del banco central, subió, mientras el tramo largo cedió. Es la señal clásica de un mercado que le da crédito al ajuste, y ese crédito se revisa con cada dato de inflación.
Por su parte, la economía real no está dando argumentos para frenar. Las ventas minoristas de agosto sorprendieron con fuerza al alza, tanto en la cifra principal como en el llamado "grupo de control", que se concentra en los componentes más estables y más que duplicó las expectativas.
El Euro Stoxx 50 cerró con una baja semanal de un 1,41%, el peor desempeño entre los índices accionarios de la tabla. La razón es que Europa recibió el ajuste estadounidense sin ninguna de sus compensaciones.
El Banco de Inglaterra mantuvo su tasa en un 3,75% con una votación dividida de seis a tres, un día después de conocerse que la inflación británica subió a un 3,1% en agosto, muy por encima de su meta del 2%. Tres miembros del Comité de Política Monetaria —Megan Greene, Catherine Mann y el economista jefe Huw Pill— votaron por un alza inmediata de un cuarto de punto. El gobernador Andrew Bailey advirtió que "cuanto más persista esta volatilidad, mayor será su impacto en la inflación y más probable será que tengamos que subir el tipo de interés oficial para garantizar que la inflación vuelva a nuestro objetivo del 2%". Con la inflación proyectada sobre un 4% el próximo año, el mercado ya estaría mirando hacia la reunión de noviembre.
Frente a esto, el cuadro de los principales bancos centrales desarrollados queda alineado en la misma dirección por primera vez en este ciclo: la Fed subió, el Banco Central Europeo ya subió dos veces desde junio y el Banco de Inglaterra anticiparía que tendrá que hacerlo. El efecto se vio en los rendimientos soberanos: el gilt británico a 10 años llegó a 5,42% y el bund alemán a 3,56%.
La producción industrial resultó algo más sólida de lo esperado, mientras las ventas minoristas sorprendieron a la baja, lo que profundiza la disparidad entre los motores que sostienen el crecimiento del gigante asiático. Aunque la manufactura y la exportación siguen respondiendo, el consumo interno no.
En el plano comercial, la atención se desplazó hacia el 24 de septiembre, fecha de la visita de Estado de Xi Jinping a la Casa Blanca, la primera en once años. Las delegaciones encabezadas por el secretario del Tesoro estadounidense, Scott Bessent, y el viceprimer ministro chino, He Lifeng, iniciaron conversaciones preparatorias en Nueva York durante el fin de semana. Sobre la mesa hay una reducción recíproca de aranceles sobre bienes no sensibles por unos US $30 mil millones para cada parte, concentrada en energía y agricultura, con el objetivo de extender la tregua comercial que expiraría en noviembre.
El factor dominante es el diferencial de tasas. Expertos sostienen que esto se podría deber al ciclo de alzas en Estados Unidos, lo que históricamente se asocia a flujos de capitales desde las economías emergentes hacia activos estadounidenses, reflejados en depreciaciones de las monedas y una apreciación del dólar.
Lo que hace especialmente elocuente el movimiento de esta semana es que se produjo pese a los contrapesos. Aunque el petróleo dejó de subir, los rendimientos del Tesoro cedieron desde sus máximos y el cobre cerró al alza, ninguno de los factores alcanzó a frenar el dólar, ya que este se movió producto del alza de las tasas.
Además, el peso chileno fue una de las monedas emergentes más golpeadas del período, lo que descarta que se trate únicamente de un fenómeno de dólar global fuerte y apunta a un componente local: una economía que se espera que crezca bajo un 1% este año y un Banco Central que no tiene espacio para acompañar el movimiento de la Fed.
El ministro de Hacienda, Jorge Quiroz, en una entrevista concedida durante el ChileDay de Londres. Consultado por el Imacec de agosto, respondió que "¡La minería cayó casi 10%! Hay un tema de problemas en la producción minera en Chile que nos va a acompañar todo el año y con dificultad de estimación. Pensamos que incluso todo el año va a ser una caída en total del 7%, que es una gran recesión minera". El ministro subrayó que el fenómeno se debe a factores externos, vinculado a decisiones de inversión de años anteriores y no a la política fiscal. Este problema lo obliga a ser cauto con la proyección de agosto.
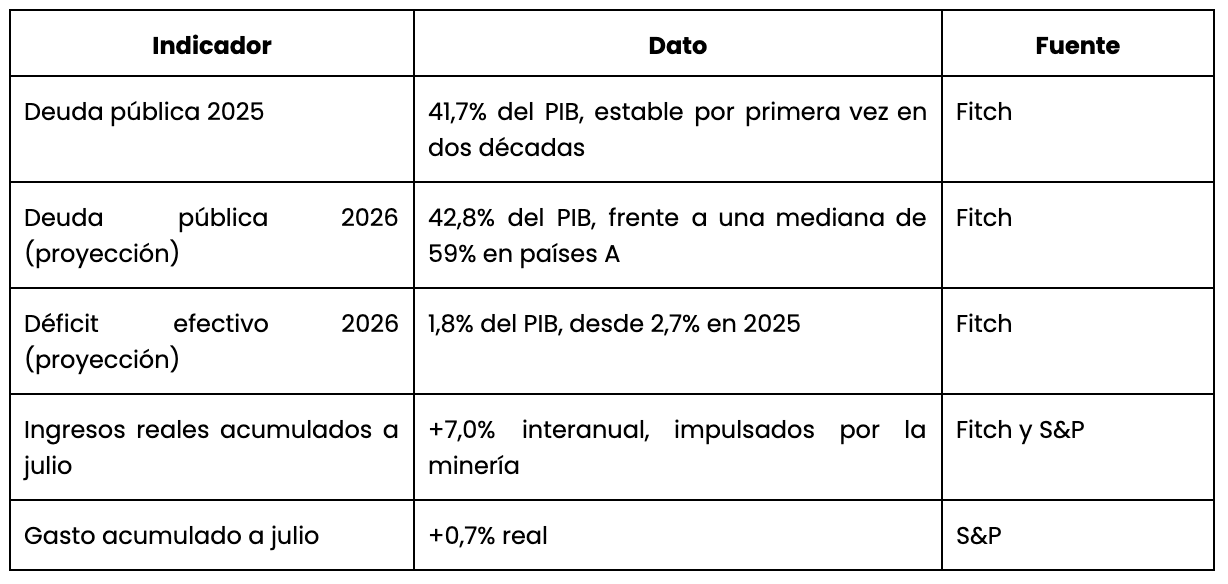
Asimismo, el viernes 18 de septiembre, Fitch Ratings mantuvo la calificación de Chile en A- con perspectiva estable, pero recortó su proyección de crecimiento para 2026 desde un 1,6% a un 0,7%. La agencia consignó que la economía chilena se contrajo un 0,3% interanual en el primer semestre, afectada por choques transitorios en los sectores pesquero, agrícola y minero, además del deterioro de la confianza empresarial asociado al alza del petróleo. Para 2027 proyecta un crecimiento de un 3%.
El contrapeso de ese diagnóstico está en las cuentas fiscales, donde la lectura es claramente mejor:
Constanza Pérez Aquino, directora de Calificaciones Soberanas de S&P —agencia que mantiene a Chile en A con perspectiva estable—, coincidió con el Banco Central respecto a un esperado rebote: "Las condiciones están" para un mejor 2027 y 2028, apoyadas en un pipeline de proyectos en minería y energía y en el destrabe de permisos.
Sin embargo, advierte sobre el mercado laboral: "Pareciera que solo con crecimiento no va a recuperarse". Desde el FMI, el nuevo jefe de misión para Chile, Bikas Joshi, sostuvo que el país podría crecer cerca de 3% anual a mediano plazo si los precios del cobre se mantienen elevados y se materializan las reformas previstas, y recomendó aprovechar el ciclo favorable para reforzar las reservas fiscales y externas.
El comité de expertos que proyecta el precio del cobre de largo plazo corrigió su pronóstico al alza de manera relevante, desde US $4,38 a US $5,37 la libra para la próxima década, mientras el comité que estima el PIB no minero de tendencia lo elevó desde un 2% a 2,6%.
Esa corrección aportaría un espacio de gasto adicional de US $2.180 millones para 2027, equivalente a un 0,52% del PIB, y permitiría que el gasto fiscal crezca un 1,51%. Con eso se cierra casi por completo la holgura negativa que arrastraba el escenario, y quedan cerca de US $220 millones por compensar.
Además, Quiroz adelantó los ejes del plan de reactivación que Hacienda presentará esta semana, antes del envío de la Ley de Presupuestos: agilización de licitaciones y obras públicas, inversión regional de rápida ejecución y pronto pago a proveedores. El gasto del Presupuesto 2027 no superará el 1% de crecimiento, con foco en seguridad, infraestructura, pobreza y niñez.
Respecto a la Tasa de Política Monetaria fue categórico: no ve necesario que baje, porque el efecto de un recorte se notaría en seis meses, "justamente en seis meses más cuando no se necesita", dada la expectativa de recuperación de la inversión, que Hacienda y el Banco Central cifran de forma independiente en torno a un 8,1% para 2027.
La minuta de la Reunión de Política Monetaria de septiembre, en la que el Consejo mantuvo la TPM en 4,5%, mostró una decisión unánime y consignó que "hubo acuerdo en que la opción de mantener la TPM era claramente dominante en esta reunión". El Consejo reiteró que la inflación convergería a un 3% en el segundo trimestre del próximo año y que las expectativas a dos años permanecerían ancladas en la meta, aunque todos los consejeros dejaron constancia de la necesidad de seguir evaluando escenarios alternativos, con los riesgos de Medio Oriente intensificándose.
En paralelo, desde Londres, la presidenta del instituto emisor, Rosanna Costa, anunció una agenda de más largo plazo: el Banco Central identificará junto a la industria los obstáculos operativos que frenan el uso del peso chileno por parte de inversionistas extranjeros y propondrá una hoja de ruta durante el próximo año.
Costa reconoció que, pese a las medidas ya adoptadas, la circulación internacional del peso sigue siendo limitada y los títulos soberanos chilenos no forman parte de los principales índices globales de renta fija. Por tanto, a largo plazo se fijó el objetivo declarado de incorporar al peso al sistema de liquidación de divisas CLS.
El conflicto entre Estados Unidos e Irán entró en su séptimo mes sin una salida visible, con ataques ocasionales a petroleros en el estrecho y con el oleoducto Este-Oeste de Arabia Saudita fuera de servicio tras ser alcanzado por drones. Esa instalación operaba como la principal válvula de escape frente al bloqueo del estrecho, y su cierre explica buena parte de la tensión en el precio del crudo.
Hacia el fin de semana, el presidente del Parlamento y negociador jefe iraní, Mohamad Baqer Qalibaf, afirmó que Teherán ya transmitió a Washington sus siete condiciones para poner fin a la guerra, e insistió en que hasta que no se cumplan "no habrá posibilidad de volver al estado anterior de las negociaciones ni de reabrir el estrecho de Ormuz". Entre las condiciones que las autoridades iraníes han mencionado públicamente que están el fin de la guerra en todos los frentes, la liberación de activos bloqueados en terceros países y el levantamiento del bloqueo naval a sus puertos.
Según la Oficina de Presupuesto del Congreso de Estados Unidos, la guerra ha supuesto US $38.000 millones en gastos directos durante sus primeros cinco meses, y cada mes adicional costará entre US $2.000 y US $3.000 millones. Y la misma oficina elevó en 0,5 puntos porcentuales su proyección de inflación PCE para comienzos de 2027 por las interrupciones en los envíos de petróleo y gas a través de Ormuz. Esa segunda cifra es la que conecta directamente el conflicto con la decisión de la Fed.
El primer ministro canadiense, Mark Carney, respaldó ante el Parlamento Europeo la propuesta de que Canadá se convierta en el primer "miembro asociado" de la Unión Europea, en un giro estratégico orientado a reducir la dependencia del mercado estadounidense.
Frente a esto, Trump advirtió que impondría "aranceles muy severos" si considera la iniciativa un acto hostil. Las negociaciones comerciales entre Washington y Ottawa fracasaron el mes pasado, con aranceles de un 50% sobre US $20 mil millones en importaciones canadienses y una respuesta equivalente por parte de Canadá. Cabe destacar que la Unión Europea ya es el segundo socio comercial de Canadá, con intercambios por unos US $149 mil millones el año pasado.
Durante la semana el cobre llegó a tocar su nivel más bajo desde el 20 de agosto antes de volver a subir. Esta debilidad de inicio de semana se puede explicar con tres factores:
El telón de fondo sigue siendo la indefinición arancelaria estadounidense, que ya había sido el detonante de la corrección de la semana anterior.
Mientras tanto, para Chile, el dato estructural sigue siendo favorable pese a la volatilidad de corto plazo. El comité de expertos elevó el precio de referencia de largo plazo a US $5,37 la libra, el FMI identificó al metal como el principal soporte de las perspectivas de mediano plazo, y Citi construyó sobre él su tesis para elevar el precio objetivo del IPSA. La contracara es la producción: la caída cercana a un 7% proyectada para el año limita cuánto de ese precio se traduce efectivamente en ingresos.
Durante la semana el Brent llegó a superar los US $108 por barril antes de ceder terreno hacia el cierre. Este impulso alcista vino del cierre forzado del oleoducto Este-Oeste saudí, que dejó sin su principal alternativa logística a un mercado ya estrecho. Los analistas advirtieron que un cierre prolongado de esta infraestructura podría llevar al Brent hacia los US $120. Sin embargo, tuvo un freno debido a las señales de que Irán y Estados Unidos están intercambiando condiciones a través de mediadores.
Aún así, el efecto más concreto del ciclo no está en los mercados financieros sino que en los refinados. El diésel en Estados Unidos superó los US $6 por galón por primera vez en la historia, un dato que en Chile tiene una lectura directa: los analistas locales ya están evaluando cuánto pesará ese récord en los resultados del tercer trimestre de las compañías industriales y de transporte del IPSA.
El comportamiento puede parecer contraintuitivo, porque el oro no paga interés y suele perder atractivo relativo cuando suben las tasas. Pero esta alza podría explicarse con dos hechos: en primer lugar, el alza de la Fed estaba completamente incorporada en los precios antes de ocurrir, de modo que su materialización no aportó información nueva y, en segundo lugar, la propia Reserva Federal anticipa que la inflación no volverá a su meta de 2% hasta 2029, y casi un 90% de los economistas consultados por la Universidad de Chicago no espera que lo logre antes de 2028.
Este horizonte largo inflacionario tiende a ser un buen escenario en que los activos reales conservan su función dentro de un portafolio.
Tres hitos concentran la atención. El jueves 24 Xi Jinping visita la Casa Blanca: si prospera la rebaja arancelaria recíproca por US $30 mil millones, el efecto sobre el apetito por activos emergentes y sobre la demanda de cobre sería directo.
En Chile, Hacienda presentará su plan de reactivación antes del envío de la Ley de Presupuestos 2027, cuyo plazo constitucional vence el 30 de septiembre: entre ambos documentos quedará definido cuánto del espacio fiscal que abrió el cobre se destinará efectivamente a inversión. Y en el frente de Ormuz, la mediación en torno a las siete condiciones iraníes es el factor con mayor capacidad de mover el precio del petróleo en cualquier dirección.
Holdo es un gestor de inversiones regulado por la Comisión para el Mercado Financiero (CMF). Este contenido tiene fines informativos y no constituye asesoría de inversión personalizada ni una recomendación de compra o venta de instrumentos financieros. Las rentabilidades pasadas no garantizan rentabilidades futuras. Toda inversión implica riesgo, incluida la pérdida del capital invertido.
Fuentes de datos: Bolsa de Santiago, Yahoo Finanzas, Diario Financiero, El Mercurio Inversiones, Banco Central de Chile, Reserva Federal de Estados Unidos, Fitch Ratings, S&P Global Ratings, Fondo Monetario Internacional y Bolsa de Metales de Londres.
La información que se encuentra en este blog está destinada a un uso informativo general. No corresponde, en ninguna circunstancia, a un consejo personalizado de inversión. Cada individuo cuenta con necesidades diferentes, por lo que debes tener en consideración tu perfil de riesgo y objetivos, antes de tomar una decisión sobre tu situación financiera. Cabe destacar que, en este blog, se comparten solo datos fiables sobre el comportamiento histórico del mundo de las inversiones. Sin embargo, no se puede garantizar un resultado específico sobre el mercado, ya que el rendimiento podría variar. Ten en consideración que toda inversión está sujeta a riesgos, entre ellos la pérdida del dinero invertido; cada ejemplo que hemos proporcionado es meramente ilustrativo, ya que somos incapaces de poder predecir cómo se comportará el mercado.


