Dólar en $943,08, IPSA en 11.220,69 y WTI sobre US $100. El IPC de agosto superó las expectativas.

Al cumplirse siete meses del conflicto entre Estados Unidos e Irán en torno al estrecho de Ormuz, la guerra dejó de ser un factor de riesgo geopolítico para convertirse en un problema de inflación: el petróleo cruzó los US$ 100, el Banco Central Europeo subió sus tasas por segunda vez desde febrero, el diésel en Estados Unidos alcanzó un récord histórico y el rendimiento del bono del Tesoro a 10 años llegó a su nivel más alto desde 2023.
En Chile, ese cuadro externo se cruzó con dos factores locales. El martes, el IPC de agosto duplicó las expectativas del mercado y, el miércoles, el Informe de Política Monetaria del Banco Central recortó la proyección de crecimiento del año a menos de un punto porcentual. La combinación de más inflación y menor actividad explicaría que el IPSA haya cerrado su séptima jornada consecutiva a la baja y que el dólar haya vuelto a los $943.
A esos movimientos se sumó un hecho que no se refleja en las cotizaciones de esta semana, pero sí en las de los próximos años: el gobierno ingresó la reforma al mercado de capitales, la más ambiciosa desde 2001 según la propia industria. A continuación, qué pasó en cada frente y, sobre todo, por qué.
En la primera mitad de la semana el peso se apreció hasta cerca de los $927, favorecido por el récord del cobre y por un dólar global algo más débil. Sin embargo, en la segunda devolvió esa ganancia y más: el jueves la divisa anotó su mayor alza diaria desde el 5 de junio y el peso chileno fue la moneda emergente con peor desempeño del día, producto de dos factores: el cobre se cayó un 4% en Londres tras un reporte de Reuters sobre la indefinición arancelaria de la Casa Blanca, y el Brent avanzó hacia los US $107.
La pregunta natural es cómo el peso se depreció casi 1% en una semana en que el cobre alcanzó su precio más alto de la historia. La respuesta está en la jerarquía de los factores: el canal de tasas pesó más que el de términos de intercambio.
Entre los analistas del mercado se sostiene que el cobre sigue caro pese a la corrección, pero lo que hoy manda sobre el tipo de cambio es el rendimiento del bono del Tesoro estadounidense: mientras se mantenga firme y en Chile las expectativas apunten a mantener o bajar la Tasa de Política Monetaria, los flujos seguirán migrando hacia Estados Unidos y el dólar tendrá poco espacio para ceder.
A eso se sumó un IPoM que dejó ver la preocupación del Banco Central por un crecimiento lento y prolongado. Hay, además, un matiz sobre el metal que conviene tener en cuenta y es que los precios récord esconden una producción local que cayó un 10% interanual, afectada por el mal clima en las minas del norte. Frente a esto, las mesas de dinero proyectan un rango de $910 a $950, con riesgo de estirarse hacia los $970.
El IPSA terminó la semana en 11.220,69 puntos, con una variación de un -2,03% en pesos. El movimiento se debió mayoritariamente a factores externos, tales como el alza del petróleo y el ajuste de expectativas de tasas en Estados Unidos que pesaron sobre los mercados emergentes en general. El volumen de venta se concentró a mitad de semana, con más de $180 mil millones transados en una sola jornada.
En el plano corporativo, SQM-B, la empresa de mayor ponderación del índice, fue la que más influyó en el resultado semanal. En sentido contrario, Latam avanzó tras informar el desembolso de unos $30.800 millones en su tercer programa de recompra de acciones, equivalente al 0,21% de su capital.
El sector bancario, por su parte, reportó sus resultados preliminares de agosto:
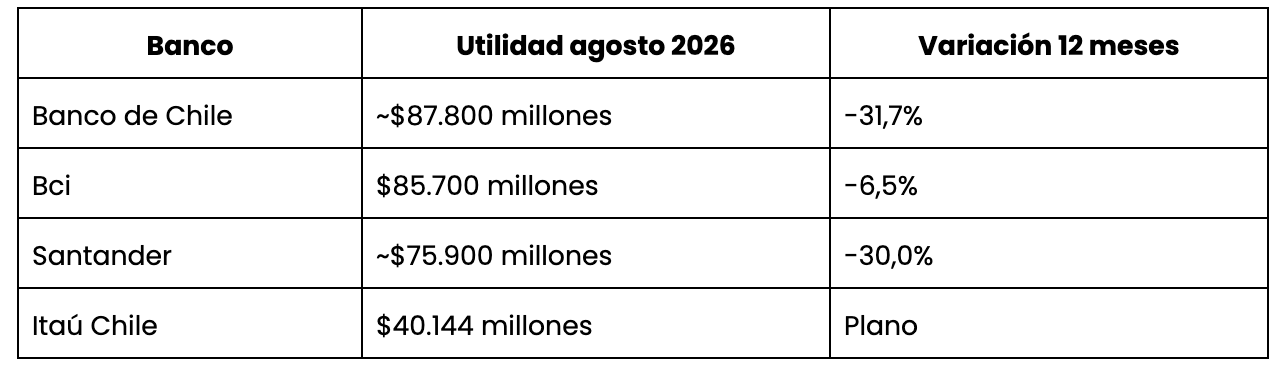
Bci fue el único de los grandes bancos que combinó una caída interanual moderada con un repunte mensual de un 42% y un ROE de 12,9%. Mientras que Itaú Chile estabilizó su operación tras la reestructuración de su filial colombiana. En conjunto, las cifras muestran que el impulso extraordinario que la inflación dio a los resultados bancarios del primer semestre se está normalizando.
La principal sorpresa de la semana fue local. El IPC de agosto subió un 0,6% mensual, el doble de lo previsto, y la inflación a 12 meses escaló a un 4,1% desde el 3,5% de julio. La meta del Banco Central es un 3%.
Las divisiones con mayores alzas fueron:
En respuesta, la UF llegará a $41.130,8 el 9 de octubre, desde los $40.885 vigentes. Como se reajusta día a día entre el 10 de cada mes y el 9 del siguiente según el IPC del mes anterior, la sorpresa de agosto se traduce en dividendos hipotecarios y planes de isapre más caros durante todo octubre. Eso explica también por qué el mercado se volcó hacia instrumentos reajustables apenas se conoció la cifra.
El miércoles, un día después de mantener la TPM en 4,5%, el Banco Central publicó su Informe de Política Monetaria de septiembre con un recorte significativo de sus proyecciones.
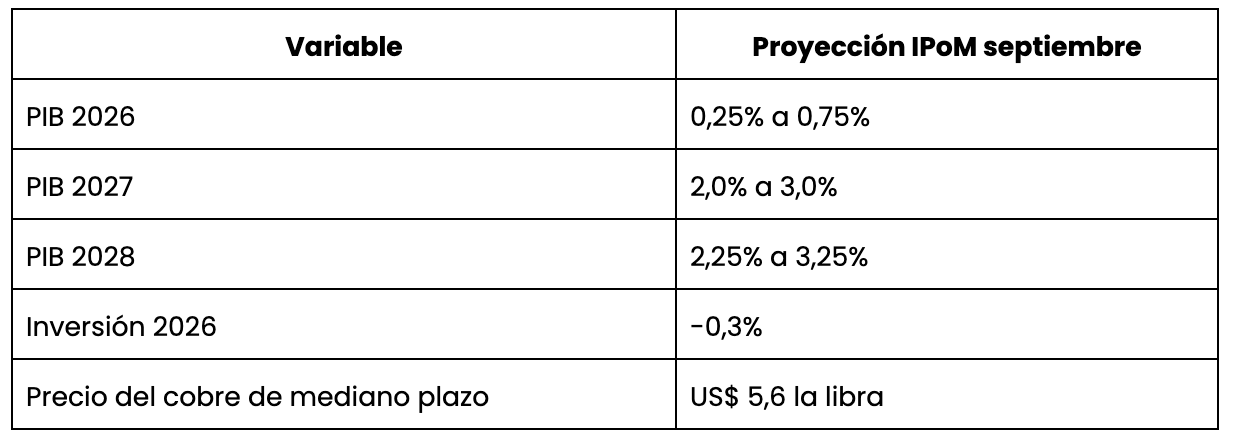
El punto más llamativo fue la inversión, ya que mientras se proyecta una caída de 0,3% en 2026, el mercado espera un alza de 5,5%. Esa divergencia es una de las más amplias que se recuerden entre ambas visiones y será una de las variables a seguir en los próximos meses. Además, el informe estima que la ley de reconstrucción aportará en torno a un 0,5 punto porcentual al crecimiento de los próximos dos años.
El IPoM incluyó un recuadro sobre el mercado laboral que merece atención, porque plantea que el problema del empleo en Chile no se resolverá solo con más actividad. Respecto de mediados de 2019, la tasa de ocupación es de 2,1 puntos porcentuales menor, la participación laboral es 0,9 puntos menor y el desempleo 2 puntos mayor. Durante 2026 la desocupación aumentó en 0,8 puntos hasta los 9,3% en su serie desestacionalizada, 9,5% en la medición original.
El Banco Central identificó dos causas persistentes. La primera son los costos laborales: "Una posible explicación se relaciona con la evolución de los costos laborales, teniendo presente que en Chile el salario real por hora ha crecido significativamente por encima del promedio del grupo estudiado, lo que se explicaría, entre otros factores, por cambios regulatorios, mayor indexación y ajustes en la participación laboral". La segunda es la automatización: "Diversos actores señalan que la incorporación de nuevas tecnologías está provocando un menor dinamismo en la contratación de trabajadores, ya sea por un menor ritmo de creación de empleo ante aumentos en la producción o, en algunos casos, por la sustitución de tecnología por empleo". El efecto es más fuerte entre los menores de 30 años.
La Encuesta de Expectativas Económicas de septiembre, publicada el jueves, incorporó el nuevo escenario:
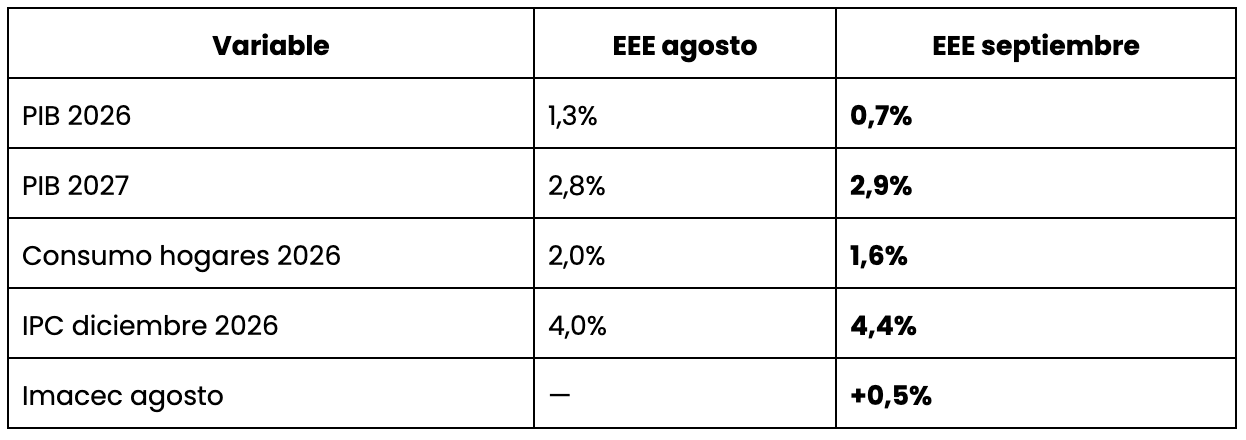
El recorte de seis décimas en el crecimiento de 2026 es el ajuste más brusco del año. En política monetaria, el mercado anticipa que la TPM se mantendrá en 4,5% durante once meses y que recién a los 17 meses habrá un recorte de 25 puntos base, hasta 4,25%.
El miércoles, desde Cerro Castillo, el Presidente José Antonio Kast presentó el Proyecto de Ley de Reforma al Mercado de Capitales y Acceso a la Casa Propia, conocido como MK4: cerca de 30 medidas en cuatro ejes, ingresado a la Cámara de Diputados con suma urgencia el mismo día. Para dimensionarlo, la reforma anterior de este tipo se convirtió en ley en 2010.
Lo que afecta directamente a las personas está en el primer eje. Se crea el Fondo Nacional para la Vivienda, administrado por BancoEstado, con un aporte fiscal de hasta US $2.000 millones para comprar créditos hipotecarios de primeras viviendas de hasta UF 6.000; la expectativa oficial es volver a plazos de 30 años y bajar las tasas cerca de 100 puntos base en tres a cuatro años. Se suma un aporte estatal de 3 puntos porcentuales para quien ahorre el 7% del valor de su primera vivienda durante al menos 30 meses, y el tope de la bonificación fiscal del APV Régimen A sube de 6 a 8 UTM anuales, de $430 mil a $574 mil, un parámetro que no se actualizaba desde 2008.
Los otros tres ejes apuntan a convertir a Chile en centro financiero regional (exención de IVA a servicios prestados a clientes extranjeros, operaciones repo para los fondos de pensiones), a simplificar la regulación (registro más rápido de valores ante la CMF, mini bonos para empresas medianas, actualización de la Ley de Fraudes) y a ampliar el financiamiento corporativo con un segmento junior en la bolsa para empresas de innovación y proyectos de exploración minera.
El ministro de Hacienda, Jorge Quiroz, cifró el impacto tributario en "menos del 0,02% del producto" y respaldó el diagnóstico con dos números: las empresas listadas en bolsa cayeron de 227 en 2010 a 178, y las tasas hipotecarias pasaron de 2% en 2019 a un 4% en 2026. La recepción gremial fue favorable con reparos puntuales de la industria aseguradora, que echó de menos una flexibilización de sus límites de inversión inmobiliaria.
La MK4 suprime la prohibición, establecida en la reforma previsional del año pasado, de que las AFP paguen comisiones a vehículos que destinen más del 10% de sus activos a títulos locales de oferta pública. El gobierno sostiene que la norma genera una asimetría frente a los instrumentos extranjeros.
Autoridades discrepan y apuntan al costo para el afiliado, ya que las AFP ya cobran una comisión directa que debería cubrir la decisión de dónde invertir, de modo que permitir comisiones indirectas por externalizar esa misma decisión implicaría pagar dos veces por el mismo servicio. Este es, probablemente, el artículo que más discusión tendrá en la Comisión de Hacienda.
En paralelo, la Superintendencia de Pensiones fijó los índices de referencia del nuevo régimen de inversión, base de las carteras de los fondos generacionales que reemplazarán a los multifondos desde abril de 2027. Quienes tengan APV o Cuenta 2 en una AFP podrán elegir hasta dos fondos generacionales por tipo de ahorro hasta el 31 de marzo de 2027; quien no elija será asignado al que corresponda a su edad, con la opción de cambiarse después.
A poco más de dos semanas del plazo constitucional para ingresar la Ley de Presupuestos 2027, un estudio de Maximiliano Acevedo, colaborador de Rumbo Colectivo y ex coordinador macroeconómico de la Dipres, cuantificó el efecto del alza del cobre sobre las cuentas fiscales.
Los comités de expertos corrigieron el precio del cobre de largo plazo desde US $4,38 a US $5,37 la libra, un alza de casi un 20% real, y el PIB no minero de tendencia desde un 2% a un 2,6%. El resultado es un espacio de gasto adicional de US $2.180 millones, equivalentes a un 0,52% del PIB, que permitiría que el gasto fiscal creciera un 1,51% en 2027. En consecuencia, el déficit estructural mejoraría de un 2,38% a un 1,85% del PIB, muy cerca de la meta de 1,8% del Ejecutivo.
Wall Street cerró la semana en rojo, aunque con un rebote en la última sesión: el viernes el Nasdaq y el Dow Jones subieron un 1% y el S&P 500 un 0,9%. En el cómputo semanal, los tres índices terminaron negativos.
El IPC de agosto en Estados Unidos subió un 0,4% mensual, en línea con lo esperado, pero la medición subyacente avanzó 0,3%, una décima por sobre las estimaciones. En términos anuales, el índice general quedó en un 3,4% y el subyacente en un 2,4%, ambos por encima de la meta del 2% de la Reserva Federal.
En consecuencia, el rendimiento del Tesoro a dos años subió 5,9 puntos base y los operadores elevaron a un 90% la probabilidad de un alza de 25 puntos base en la reunión del FOMC del 15 y 16 de septiembre. Además, el mercado descuenta dos alzas antes de fin de año y una tercera durante 2027.
A ese cuadro se sumaron dos señales del día anterior. El índice de precios al productor de agosto subió un 0,4% mensual, con una tasa mayorista anual de un 5,4%. Y la encuesta de confianza del consumidor de la Universidad de Michigan mostró expectativas de inflación a dos años de 4,6%, cuatro décimas sobre lo previsto, y de 3,4% a largo plazo.
El movimiento más relevante de la semana en renta fija ocurrió el miércoles. El bono del Tesoro a 10 años subió 0,05 punto porcentual hasta justo por debajo de 4,86%, su nivel más alto desde fines de 2023.
El detonante fue el plan de recompras del secretario del Tesoro, Scott Bessent: US $6.000 millones, por sobre el compromiso previo de US $4.000 millones, pero muy por debajo de las estimaciones de Wall Street, que iban de US $8.000 a US $10.000 millones. En un mercado de US $32 millones, la cifra se leyó como insuficiente.
Para un inversionista chileno, el punto práctico es que tasas largas más altas en Estados Unidos encarecen el financiamiento global, presionan el precio de la renta fija ya emitida y sostienen al dólar frente a las monedas emergentes. En buena medida, este mecanismo explicaría el cierre del dólar en $943,08.
El Banco Central Europeo subió su tasa de referencia en 25 puntos base hasta los 2,50% el jueves, en la segunda alza desde que comenzó la guerra en Medio Oriente en febrero, tras un movimiento equivalente en junio y una pausa en julio. El comunicado fue explícito sobre la causa: "El conflicto en Medio Oriente continúa generando presiones inflacionarias y se prevé que la inflación se mantendrá muy por encima del objetivo durante un período prolongado".
Christine Lagarde añadió un segundo frente: "El conflicto en Oriente Medio y los recientes acontecimientos en la guerra injustificada de Rusia contra Ucrania han impulsado aún más el alza de los precios de la energía". Esta referencia no es abstracta, ya que por primera vez desde el inicio del conflicto, Ucrania atacó una planta de gas natural en Novy Urengoy, en el Ártico ruso.
China reportó exportaciones 25% mayores en agosto respecto de igual mes de 2025, impulsadas por los bienes tecnológicos asociados al despliegue global de la inteligencia artificial, que anotaron su mayor crecimiento mensual del año. Las importaciones, en tanto, subieron un 28,2% interanual en dólares, algo por debajo del 31% previsto por los analistas.
El superávit comercial acumulado entre enero y agosto llegó a US $805.510 millones, desde US $785.340 millones en el mismo período del año anterior, con lo que el país va camino a superar su récord de US $1,2 billón de 2025.
Un dato dentro del dato: Corea del Sur se convirtió en el mayor proveedor individual de China, con un récord mensual de US $32.100 millones (+108% interanual) equivalente al 11,4% del total importado. Según Lynn Song, economista de ING, los productos de alta tecnología representan cerca del 29% de las exportaciones chinas del año y explican el 54% del crecimiento exportador.
El telón de fondo político es la visita de Estado de Xi Jinping a Estados Unidos a fines de septiembre, donde ambos gobiernos deberán decidir si extienden por un año la tregua comercial que expira en noviembre.
El conflicto entre Estados Unidos e Irán cumplió siete meses y tuvo su semana más intensa: ataques recíprocos contra petroleros y, sobre todo, el cierre del oleoducto Este-Oeste de Arabia Saudita tras ser alcanzado por drones. Esos 1.200 kilómetros hacia el puerto de Yanbu, en el Mar Rojo, operaban como la principal válvula de escape frente al bloqueo del estrecho.
Las exportaciones saudíes por Yanbu pasaron de casi 8 millones de barriles diarios en junio a 2,5 millones en agosto, el nivel más bajo desde 2013. El tráfico total por Ormuz, que antes de la guerra movía 20 millones de barriles diarios, sigue muy por debajo de esa marca, y las exportaciones iraníes hoy son nulas.
En consecuencia, el diésel en Estados Unidos alcanzó un récord histórico de US $6,06 por galón, superando el máximo de 2022 posterior a la invasión rusa a Ucrania. Esto se debe a la guerra en Irán con los ataques ucranianos a refinerías rusas, en respuesta el suministro mundial de destilados se estrechó y Estados Unidos reforzó su rol de exportador a costa de sus reservas internas.
Además, un foro de dieciocho potencias marítimas que reúne cerca del 20% del tonelaje de la flota mercante mundial emitió su primera declaración pública en más de sesenta años para advertir que la suma de Ucrania, la sequía del canal de Panamá y el cierre de Ormuz no son impactos episódicos, sino un cambio estructural en el comercio global. Para una economía abierta y dependiente del transporte marítimo como la chilena, eso implica costos de flete y seguro estructuralmente más altos.
Los cancilleres del Consejo de Cooperación del Golfo se reunirán con su par iraní en Salalah, Omán para discutir un corredor de tránsito comercial. La sola noticia bastó para que el Brent cayera un 2,7% el viernes desde los casi US $110 que había tocado el día anterior.
El cobre acumula un alza de 17% en lo que va de 2026 y de 47% en doce meses, pero cerró la semana con una caída de 3,18% en la referencia del cuadro: su primera baja semanal desde junio, tras una racha alcista de diez semanas.
El alza se justificó con tres factores: El primero, la expectativa de que Estados Unidos amplíe sus aranceles al metal refinado, lo que generó una prima en el Comex de Nueva York y una oportunidad de arbitraje que arrastró cientos de miles de toneladas hacia ese mercado. El segundo, la escasez física, ya que las existencias de la Bolsa de Futuros de Shanghái se desplomaron 13% hasta 54.780 toneladas, su mínimo desde enero de 2024. El tercero, la demanda estructural asociada a la electromovilidad y los centros de datos.
Sin embargo, la corrección del jueves respondió a un solo titular: un reporte de Reuters según el cual la Casa Blanca aún no toma una decisión sobre el arancel, presumiblemente por su impacto inflacionario sobre la propia industria estadounidense. El Departamento de Comercio debía entregar su informe hace unos dos meses y todavía no lo hace.
Del lado de la oferta, el dato relevante para Chile es que los ingresos por exportaciones de cobre cayeron en agosto a su nivel más bajo en más de un año y que, según ING, la producción local retrocede un 10% interanual. A escala global, la producción minera arriesga su primera caída anual desde 2017.
El WTI cerró la semana en US $100,05 por barril, con un alza de un 9,37%, y el Brent terminó en torno a los US $105 tras haber tocado casi US $110 el jueves. Ambos contratos acumulan más de un 30% de avance desde sus mínimos de comienzos de agosto.
Conviene notar un elemento del lado de la demanda que suele pasarse por alto, y es que la OPEP rebajó el jueves su previsión de crecimiento de la demanda mundial para 2026 a 380.000 barriles diarios, su quinta revisión a la baja consecutiva. Es decir, el precio sube pese a que la demanda esperada baja, lo que confirma que el problema es de oferta y de logística, no de consumo.
Daan Struyven, codirector de investigación global de materias primas del banco, planteó los dos escenarios extremos: el crudo podría llegar a US $120 si se amplían las agresiones contra buques, o retroceder a US $80 si las exportaciones vuelven a la normalidad. "Los acontecimientos de los últimos días sugieren que el riesgo de que las interrupciones se amplíen e intensifiquen es importante", señaló. Esa horquilla de 40 dólares mide, en la práctica, cuánto del precio actual es prima de riesgo geopolítico.
El oro cayó un 2,47% hasta US $4.366,20 la onza en una semana de escalada bélica. El comportamiento parece contraintuitivo, pero tiene una explicación monetaria, y es que el metal no paga interés, de modo que cuando el rendimiento de los bonos del Tesoro sube a máximos desde 2023 y el mercado descuenta hasta tres alzas de la Fed, su costo de oportunidad aumenta.
El lunes 14 se reúnen en Salalah los cancilleres del Consejo de Cooperación del Golfo con su par iraní: es el hecho con mayor capacidad de mover el precio del petróleo en el corto plazo, en cualquiera de las dos direcciones. El martes 15 y miércoles 16 sesiona el Comité Federal de Mercado Abierto, con una probabilidad implícita de 90% de un alza de 25 puntos base. Y en Chile, la tramitación de la MK4 en la Comisión de Hacienda de la Cámara de Diputados definirá si el proyecto avanza con la amplia mayoría que anticipa Hacienda o si el debate previsional lo enlentece.
En el frente de datos, conviene seguir el Imacec de agosto, para el que el mercado proyecta un alza de 0,5% tras la contracción de 1,5% de julio, y la evolución de las reservas de gas europeas de cara al invierno boreal..
Holdo es un gestor de inversiones regulado por la Comisión para el Mercado Financiero (CMF). Este contenido tiene fines informativos y no constituye asesoría de inversión personalizada ni una recomendación de compra o venta de instrumentos financieros. Las rentabilidades pasadas no garantizan rentabilidades futuras. Toda inversión implica riesgo, incluida la pérdida del capital invertido.
Fuentes de datos: Bolsa de Santiago, Yahoo Finanzas, Diario Financiero, Banco Central de Chile, Instituto Nacional de Estadísticas, Superintendencia de Pensiones, Agencia Internacional de Energía y Bolsa de Metales de Londres.
La información que se encuentra en este blog está destinada a un uso informativo general. No corresponde, en ninguna circunstancia, a un consejo personalizado de inversión. Cada individuo cuenta con necesidades diferentes, por lo que debes tener en consideración tu perfil de riesgo y objetivos, antes de tomar una decisión sobre tu situación financiera. Cabe destacar que, en este blog, se comparten solo datos fiables sobre el comportamiento histórico del mundo de las inversiones. Sin embargo, no se puede garantizar un resultado específico sobre el mercado, ya que el rendimiento podría variar. Ten en consideración que toda inversión está sujeta a riesgos, entre ellos la pérdida del dinero invertido; cada ejemplo que hemos proporcionado es meramente ilustrativo, ya que somos incapaces de poder predecir cómo se comportará el mercado.


