El IPC de agosto 2026 sube más de lo esperado, llevando la inflación interanual a un 4,1%.

El Instituto Nacional de Estadísticas (INE) informó que el Índice de Precios al Consumidor (IPC) de agosto de 2026 registró una variación mensual de 0,6%, el doble del 0,3% que anticipaba el consenso de Bloomberg.
Con este dato, la inflación acumulada del año llega a 3,6% y la variación a doce meses sube a 4,1%, por sobre la meta del Banco Central. Las mayores incidencias vinieron del transporte aéreo internacional, gasolina, carne de vacuno y papas. La sorpresa reabrió el debate sobre el próximo movimiento de la Tasa de Política Monetaria (TPM) y obliga a revisar cualquier estrategia de ahorro conservador.
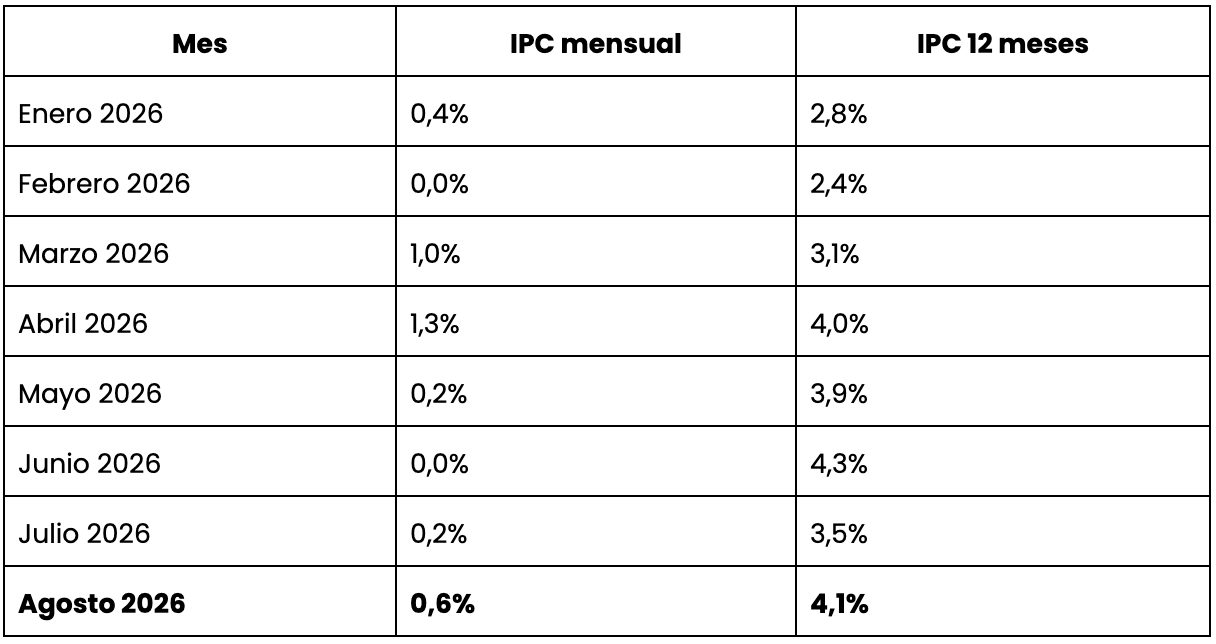
Después de un primer semestre en que la inflación se movió cerca del rango meta —con lecturas mensuales incluso de 0,0% en junio y una anual que había bajado a 3,5% en julio—, agosto cambió el guion: duplicó las expectativas, devolvió la inflación anual sobre 4% y llegó justo el día en que el Consejo del Banco Central se reunía para decidir la TPM. En un año en que gran parte del mercado ya daba por descontado el inicio de un ciclo de recortes, ese timing importa tanto como el número.
Para quien tiene ahorros, deudas o contratos en Chile, un dato así tiene dos consecuencias directas: comprime la rentabilidad real de los instrumentos en pesos —depósitos a plazo, fondos mutuos conservadores, cuentas de ahorro— y acelera el ritmo al que sube la Unidad de Fomento (UF) y todos los contratos indexados a ella: arriendos, dividendos hipotecarios, cuotas de créditos automotrices y aranceles universitarios.
Para repasar los fundamentos: ¿Cómo se calcula el IPC en Chile? y IPC vs inflación: diferencias clave.
Según el Boletín Estadístico N° 334 del INE, publicado el 8 de septiembre de 2026, la canasta de referencia se comportó de la siguiente forma:
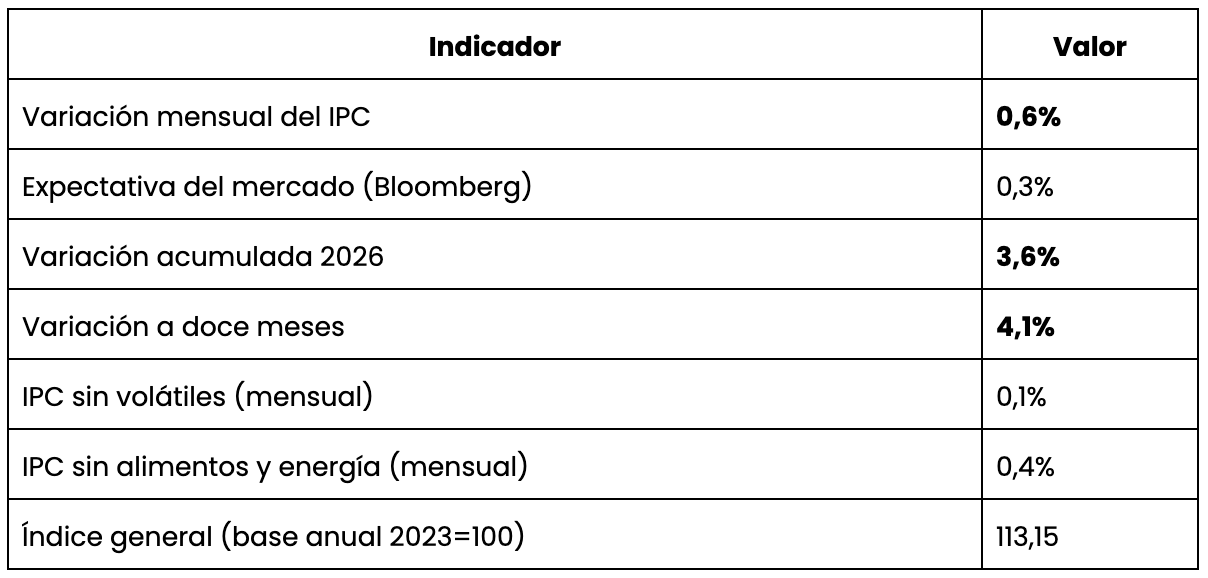
Nueve de las trece divisiones de la canasta aportaron incidencias positivas, tres registraron incidencias negativas y una fue nula. La variación interanual del 4,1% es la más alta desde marzo de 2025 y ubica la inflación por sobre el rango meta del Banco Central, que apunta a 3% con una tolerancia inmediata acotada.
Sin embargo, el IPC sin volátiles, que excluye alimentos y energía y que suele ser la referencia técnica para calibrar las presiones inflacionarias persistentes, avanzó apenas un 0,1% mensual, incluso por debajo de su promedio histórico para un mes de agosto. En otras palabras, la sorpresa se concentró en categorías que suelen ser más volátiles, no en las que suelen ser más estables. Por tanto, no podemos hablar de un rebrote inflacionario generalizado.
Esta lectura será central para entender cómo reaccionan los analistas y el Banco Central en las próximas semanas.
Fue la segunda mayor incidencia del mes con 0,201 puntos porcentuales (pp) aportados al IPC. Dos productos concentraron casi todo el impacto. El transporte aéreo internacional subió un 32,6% en un solo mes, aportando 0,167 pp: la incidencia individual más alta del IPC de agosto. Responde a la combinación de mayor demanda de temporada, el reajuste global de tarifas aéreas y el efecto pass-through del precio internacional de los combustibles. Acumula cerca de un 29,9% en el año. Los combustibles para vehículos personales avanzaron un 0,9%, con la gasolina sumando 0,031 pp y acumulando 17,6% en 2026.
La división con mayor incidencia del mes: 0,317 pp. Dos categorías explican el movimiento. Las carnes subieron un 2,7% en promedio, con la carne de vacuno anotando un alza mensual de un 3,9% (0,089 pp) y un acumulado de 7,3% en el año. Este movimiento responde a menor oferta local, precios internacionales al alza y restricciones al transporte terrestre desde Argentina, país que provee una parte relevante de la carne importada.
Asimismo, las hortalizas, legumbres y tubérculos avanzaron un 5,5% (0,125 pp) tras el sistema frontal de julio que afectó cosechas en el sur y centro. Dentro de esa categoría, las papas anotaron un alza mensual de 17,8% y acumulan un 49,2% en 2026.
El resto sumó en conjunto 0,130 pp: vestuario y calzado (+0,8%), recreación (+0,6%), restaurantes y alojamiento (+0,5%), vivienda y servicios básicos (+0,2%) y salud (+0,2%). Ninguno destaca en solitario, pero en conjunto contribuyeron a que el titular llegara a 0,6%.
Tres divisiones aportaron incidencias negativas. La caída más significativa vino de información y comunicación (−0,3%), arrastrada por los equipos de telefonía móvil (−1,9%) y la suscripción a contenidos audiovisuales (−1,8%), un comportamiento habitual en categorías con rotación tecnológica y competencia entre plataformas de streaming.
También cayeron los seguros y servicios financieros (−0,3%) y el equipamiento y mantención del hogar (−0,1%). A nivel de productos, destacaron a la baja los medicamentos para el aparato digestivo (−3,8%) y los automóviles nuevos (−0,8%), moderados por promociones del sector.
La sorpresa de agosto no responde a un fenómeno único, sino que a una serie de factores que golpearon simultáneamente las categorías más sensibles de la canasta.
El sistema frontal de julio dejó su huella en la oferta agrícola de agosto, con menor disponibilidad de hortalizas y presión sobre las carnes. A esto se sumaron restricciones al transporte terrestre desde Argentina, que obligaron a los importadores a recurrir a orígenes más caros. Son shocks típicamente transitorios, salvo que se instale un nuevo evento climático de mayor duración.
Los precios internacionales del petróleo se movieron al alza en las últimas semanas, en parte por las tensiones geopolíticas en Medio Oriente. Este movimiento se transmite con relativa rapidez al precio local de la gasolina y, con un rezago mayor, a las tarifas aéreas.
En agosto convergen ambos efectos, con un impacto notorio en el transporte aéreo internacional, un componente que además arrastra la estacionalidad de las vacaciones y un aumento de demanda por el fin de invierno. La duda estructural es si esta presión se sostiene o se disipa en septiembre y octubre.
Expertos, como Scotiabank, estima que solo los combustibles y las tarifas eléctricas podrían aportar cerca de 0,3 puntos porcentuales al IPC de septiembre.
La medida más limpia de presión inflacionaria persistente es el IPC sin volátiles, que aísla alimentos y energía. En agosto avanzó solo 0,1% mensual, por debajo del promedio histórico. Coopeuch y Goldman Sachs coinciden en que la difusión inflacionaria (esto es, cuántos productos de la canasta suben más de un umbral) se mantuvo por debajo de su promedio histórico. Esto sugiere que las presiones asociadas al petróleo aún no se han traducido en efectos generalizados sobre el resto de la canasta.
Según Bloomberg Intelligence, el salto de agosto estuvo dominado por shocks transitorios y no debería alterar la expectativa de que la inflación vuelva a la meta durante el próximo año. Sin embargo, la combinación del conflicto en Medio Oriente y el fenómeno de El Niño, que podría afectar las cosechas entre el cuarto trimestre de 2026 y el primer semestre de 2027, reduce el margen del Banco Central. Contexto previo: IPoM junio 2026: inflación al alza, cobre récord y nuevo PIB.
Poner el 0,6% de agosto en perspectiva ayuda a dimensionar la sorpresa. La siguiente tabla resume la trayectoria de la inflación mensual e interanual durante el año.
La sorpresa de agosto forzó a varias casas de estudio a elevar sus proyecciones. Antes del dato, el consenso apuntaba a cerrar el año en torno a 3,5%. Después, el rango se movió hacia 4,2%–4,5%.
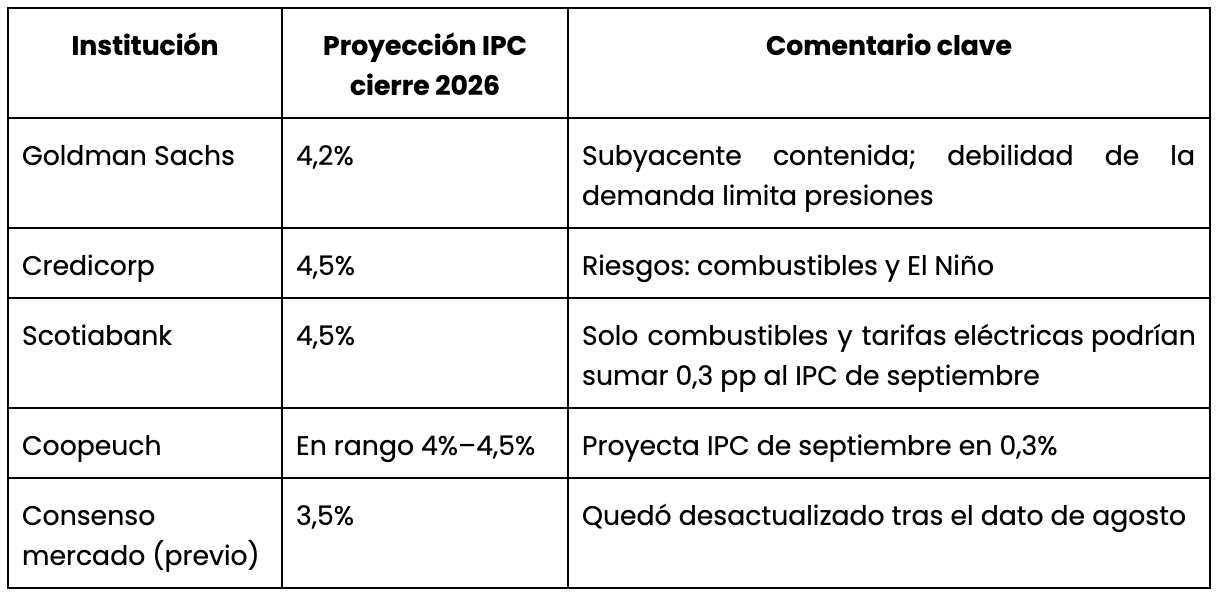
Por un lado, Goldman se apoya en la debilidad estructural de la demanda y del mercado laboral para sostener que las presiones persistentes seguirán ancladas. Mientras que Credicorp y Scotiabank priorizan los riesgos al alza en combustibles, tarifas y alimentos.
El próximo dato de septiembre, que se publicará el 8 de octubre, será la primera prueba concreta para determinar cuánto del shock podría haber impactado a componentes volátiles.
La TPM se ubica hoy en 4,5% y la reunión del Consejo coincidió con la publicación del dato. La lectura predominante es que el Consejo mantendrá la pausa durante el resto del año. Credicorp, Coopeuch y Santander proyectan TPM en 4,5% durante todo 2026, apoyados en la debilidad del mercado laboral, el bajo dinamismo de la demanda interna y la ausencia de efectos de segunda vuelta. Su tesis: un shock transitorio no justifica movimientos de política, y el Banco Central prefiere mantener anclada su credibilidad antes que reaccionar mes a mes.
Bloomberg Intelligence advierte que la combinación de servicios en 4,3% anual, mayores costos de transporte y presiones laborales continuadas deja poco espacio para recortes en el corto plazo. Solo si la incertidumbre disminuye y el mercado laboral se debilita más habría condiciones para flexibilizar más adelante.
En resumen, el ciclo de recortes queda en pausa y las tasas de DAP no deberían bajar en los próximos meses. Es una buena noticia relativa para quien mantiene DAP, pero no compensa el hecho de que la inflación se está comiendo parte creciente de esa rentabilidad nominal. Contexto sobre transmisión: ¿Qué es la TPM y cómo afecta tus inversiones?.
Una inflación de 4,1% a doce meses obliga a mirar con lupa cualquier inversión conservadora en pesos, porque la rentabilidad real —el retorno nominal descontada la inflación— puede quedar comprimida o ser negativa.
Con tasas nominales anuales en torno a 4,5%–5% para plazos de 30 a 90 días y una inflación de 4,1%, la rentabilidad real esperada es de apenas 0,4% a 0,9%. Si la inflación se acerca al 4,5% que proyectan Credicorp y Scotiabank, el DAP en pesos podría rentar por debajo del IPC. A esto debe sumarse el impuesto a la renta sobre el interés cuando corresponda. Sensibilidad del DAP a la TPM: ¿Cómo afecta la TPM a los depósitos a plazo?.
Los fondos mutuos de deuda enfrentarían el mismo problema que el DAP. Mientras que los fondos indexados a la UF capturan el reajuste inflacionario, pero suelen implicar plazos y volatilidad mayores. Es clave revisar la duración del portafolio: en un escenario donde la TPM podría no bajar en los próximos trimestres, mantener una duración baja o moderada suele ser prudente.
En contextos de inflación local elevada, mantener parte del ahorro en portafolios globales diversificados en dólares —con renta fija internacional, renta variable global, oro y activos alternativos— reduce la sensibilidad a shocks locales. La diversificación por moneda funciona como amortiguador: cuando el peso se debilita frente al dólar en respuesta a mayor inflación local, los activos en dólares se revalorizan medidos en pesos, compensando parte del deterioro.
La información contenida en este blog está destinada a un uso informativo general. No corresponde, en ninguna circunstancia, a un consejo personalizado de inversión. Cada individuo cuenta con necesidades diferentes, por lo que debes tener en consideración tu perfil de riesgo y objetivos, antes de tomar una decisión sobre tu situación financiera. Cabe destacar que, en este blog, se comparten solo datos fiables sobre el comportamiento histórico del mundo de las inversiones. Sin embargo, no se puede garantizar un resultado específico sobre el mercado, ya que el rendimiento podría variar. Ten en consideración que toda inversión está sujeta a riesgos, entre ellos la pérdida del dinero invertido; cada ejemplo que hemos proporcionado es meramente ilustrativo, ya que somos incapaces de poder predecir cómo se comportará el mercado.
La información que se encuentra en este blog está destinada a un uso informativo general. No corresponde, en ninguna circunstancia, a un consejo personalizado de inversión. Cada individuo cuenta con necesidades diferentes, por lo que debes tener en consideración tu perfil de riesgo y objetivos, antes de tomar una decisión sobre tu situación financiera. Cabe destacar que, en este blog, se comparten solo datos fiables sobre el comportamiento histórico del mundo de las inversiones. Sin embargo, no se puede garantizar un resultado específico sobre el mercado, ya que el rendimiento podría variar. Ten en consideración que toda inversión está sujeta a riesgos, entre ellos la pérdida del dinero invertido; cada ejemplo que hemos proporcionado es meramente ilustrativo, ya que somos incapaces de poder predecir cómo se comportará el mercado.


